
-
Neueste Beiträge
- freenet vs. Deutsche Telekom: 8 % Dividende gegen Wachstum – wer gewinnt?
- Pfizer vs. Altria: Welcher Dividendentitel überzeugt wirklich?
- Dividendenstrategie für Einsteiger: So baust du passives Einkommen mit Aktien auf
- Aktien-Kursalarm einrichten: Stop-Loss & Zielkurs per Telegram und E-Mail
- Trading Journal Software im Vergleich 2026: Welches Tool passt zu dir?
-
-
Amphenol Corporation (US0320951017)
·
Nachrichten |
||
| Datum / Uhrzeit | Titel | Bewertung |
| 23.10.26 14:08:12 | Credo fällt um 7,5 %, da Wettbewerb und ein langsamerer 1,6T-Rollout belasten |  |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Investing.com – Die Aktien der Credo Technology Group fielen am Freitag um 7,5 %, nachdem Äußerungen der Geschäftsleitung von MaxLinear auf möglichen Wettbewerb im Markt für aktive elektrische Kabel (AEC) hingewiesen hatten, während Daten Dritter eine begrenzte kurzfristige Einführung von Kabeln der nächsten Generation mit 1,6 Terabit aufzeigten. Auch Insiderverkäufe belasteten die Stimmung. Sie raten noch, welche Aktien den Markt schlagen werden? Unser KI-Portfolio wird monatlich aktualisiert und entwickelt sich um 118 % besser als der S&P 500. Sehen Sie sich die Liste dieses Monats an. MaxLinear-CEO Kishore Seendripu sagte bei einer Analystenkonferenz des Unternehmens, Credo halte schätzungsweise 93 % bis 99 % des AEC-Kabelmarkts. Zugleich argumentierte er, dass sich die Branche zu diversifizieren beginne, da die Technologie komplexer werde. MaxLinear plant, Chipherstellungskomponenten an Kabelhersteller und andere Zulieferer zu verkaufen, statt durch die Produktion kompletter Kabel direkt in Wettbewerb zu treten. Seendripu sagte, das Unternehmen nehme ein oder zwei große US-Rechenzentren ins Visier und erwarte, in den nächsten Jahren 20 % bis 30 % des 1,6T-AEC-Markts zu gewinnen. Er merkte an, das Unternehmen erwarte nicht, seine Aktivitäten auf mehrere Rechenzentren auszuweiten. Sie sind unsicher, was Sie vor der Gewinnbekanntgabe kaufen sollen? Die jüngsten Vorab-Einschätzungen unserer KI erzielten nach Veröffentlichung der Ergebnisse Gewinne von +77 % bis +118 %. Sehen Sie sich die Auswahl für die Gewinnsaison dieses Monats an. Separat erklärte Edgewater Research, es gebe nur begrenzte Hinweise auf bedeutende kurzfristige 1,6T-AEC-Einführungen bei den größten KI-Programmen. Dies könne die Umsatzaussichten verzögern, die Anleger vom Übergang zu schnelleren Verbindungen erwarten. Edgewater hob außerdem ein umfangreiches, proprietäres 1,6T-AEC-Programm bei Cisco Systems hervor, das Angebote für 100.000 Kabel pro Monat einholt, möglicherweise gebündelt mit seinen Switching-Chips. Die Forschungsfirma sagte, Cisco könne digitale Signalprozessoren von Broadcom (AVGO) oder MaxLinear beziehen; Amphenol (APH) und TE Connectivity (TEL) könnten die Kabelbaugruppen herstellen. Die Ergebnisse deuten auf eine komplexere Wettbewerbslandschaft für Credo hin: Etablierte Chiphersteller könnten Komponenten für groß angelegte Einführungen liefern, während Kabelhersteller die Montage übernehmen. Separat ist Credo in künftigen kundenspezifischen KI-Chipplattformen, darunter Amazons nächste Trainium3-Generation, möglichem Wettbewerb durch Astera Labs (ALAB) ausgesetzt. Diese Möglichkeit hängt jedoch davon ab, ob Astera laut der Drittanalyse Leistungsprobleme im großen Maßstab löst. Insiderverkäufe erhöhten den Druck auf die Aktie, zusammen mit der Sorge, dass die Einführung von 1,6T-Kabeln länger dauern könnte als von Anlegern erwartet. Originalartikel Credo fällt um 7,5 %, da Wettbewerb und ein langsamerer 1,6T-Rollout belasten Metas neue Aktien ohne Stimmrecht sollen Zuckerbergs Kontrolle schützen: Oppenheimer BofA nennt Meta eine wichtige KI-Anlageidee und erhöht das Kursziel angesichts stärkerer Werbeumsätze Kommentare anzeigen |
||
| 23.10.26 12:09:00 | ADP bereitet sich auf die Veröffentlichung der Ergebnisse für das erste Quartal vor: Was Anleger erwartet | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! ADP (ADP) soll die Ergebnisse des ersten Quartals des Geschäftsjahres 2027 am 28. Oktober vor Handelsbeginn veröffentlichen. ADP kann auf eine solide Historie von Gewinnüberraschungen zurückblicken: In den letzten vier Quartalen übertraf das Unternehmen die Zacks-Konsensschätzung, die durchschnittliche Überraschung betrug 2,1 %. ADPs Erwartungen für das erste Quartal Die Zacks-Konsensschätzung für den Umsatz liegt bei 5,5 Milliarden US-Dollar und signalisiert ein Wachstum von 5,6 % gegenüber dem Vorjahr. Die Konsensschätzung für den Segmentumsatz von Employer Services (ES) liegt bei 3,7 Milliarden US-Dollar, ein Wachstum von 5,3 % im Jahresvergleich. Es wird erwartet, dass das ES-Segment von soliden Geschäftsabschlüssen, anhaltender Nachfrage nach HR-Outsourcing-Lösungen und einer Expansion auf nationalen und internationalen Märkten profitiert hat. Für das Segment wird ein deutliches Wachstum durch die zunehmende Einführung von ADP Lyric HCM, Global Payroll und WorkForce Suite erwartet. Zusätzliche Unterstützung dürften Investitionen in KI-gestützte Vertriebstools, ein umsichtiger Preisbeitrag und eine gute Kundenbindung liefern. Die Zacks-Konsensschätzung für die Umsätze mit Professional Employer Organization Services liegt bei 1,8 Milliarden US-Dollar, was einem Anstieg um 5,8 % im Jahresvergleich entspricht. Es wird erwartet, dass das anhaltende Wachstum bei Geschäftsabschlüssen und eine wachsende Zahl von Mitarbeitern an Kundenstandorten dieses Segment gestützt haben. Das Wachstum dürfte zudem von einer verbesserten Kundenzufriedenheit und stabiler Kundenbindung unterstützt worden sein. Die Konsensschätzung für Zinsen auf für Kunden gehaltene Gelder beträgt 332,3 Millionen US-Dollar und deutet auf ein Wachstum von 15,9 % im Jahresvergleich hin. Höhere durchschnittliche Anlageerträge und wachsende Kundenguthaben dürften das Umsatzwachstum dieses Segments gestützt haben. Die Konsensschätzung für den Gewinn je Aktie liegt bei 2,78 US-Dollar und impliziert ein Wachstum von 11,7 % gegenüber dem Vorjahr. Der Gewinn dürfte sich dank KI-gestützter betrieblicher Effizienzsteigerungen und reduzierter Kosten bei der Leistungserbringung verbessert haben. Was unser Modell über ADP aussagt Unser bewährtes Modell kann für ADP diesmal keinen Gewinnüberraschungserfolg eindeutig vorhersagen. Die Kombination aus einem positiven Earnings ESP und einem Zacks-Rang von 1 (Starker Kauf), 2 (Kauf) oder 3 (Halten) erhöht die Wahrscheinlichkeit einer positiven Überraschung. Das ist hier jedoch nicht der Fall. Mit unserem Earnings-ESP-Filter können Sie die besten Aktien vor ihrer Ergebnisveröffentlichung finden. ADP hat einen Earnings ESP von 0,00 % und derzeit einen Zacks-Rang von 2. Zu erwägende Aktien Hier sind einige Aktien aus dem breiteren Technologie- und Computerbereich, die unserem Modell zufolge die richtige Kombination von Faktoren aufweisen, um in dieser Berichtssaison die Gewinnerwartungen zu übertreffen. Affirm (AFRM): Die Zacks-Konsensschätzung für den Umsatz des ersten Quartals des Geschäftsjahres 2027 liegt bei 1,2 Milliarden US-Dollar, ein Anstieg von 30 % im Jahresvergleich. Die Konsensschätzung für den Gewinn beträgt 35 Cent je Aktie und signalisiert ein Wachstum von 52,2 % im Jahresvergleich. Das Unternehmen übertraf in den vergangenen vier Quartalen die Zacks-Konsensschätzung; die durchschnittliche Überraschung betrug 379,4 %. AFRM hat einen Earnings ESP von +11,03 % und derzeit einen Zacks-Rang von 2. Das Unternehmen soll seine Ergebnisse für das erste Quartal des Geschäftsjahres 2027 am 5. November bekannt geben. Amphenol (APH): Die Zacks-Konsensschätzung für den Umsatz des dritten Quartals 2026 liegt bei 9,4 Milliarden US-Dollar und impliziert ein Wachstum von 52,4 % im Jahresvergleich. Die Konsensschätzung für den Gewinn beträgt 73 Cent je Aktie und deutet auf einen Anstieg um 55,3 % gegenüber dem Vorjahresquartal hin. Das Unternehmen übertraf in den vergangenen vier Quartalen die Zacks-Konsensschätzung; die durchschnittliche Überraschung betrug 11,8 %. APH hat derzeit einen Earnings ESP von +1,72 % und einen Zacks-Rang von 2. Das Unternehmen soll seine Ergebnisse für das dritte Quartal 2026 am 28. Oktober bekannt geben. |
||
| 20.10.26 08:26:00 | Flexible Elektronik – Globaler strategischer Geschäftsbericht: Faltbare Telefone und Wearables treiben den Markt für flexible Elektronik in Richtung 89 Milliarden US-Dollar |  |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Der Markt für flexible Elektronik dürfte sich laut einem neuen Bericht von 32 Milliarden US-Dollar im Jahr 2024 auf 89,4 Milliarden US-Dollar im Jahr 2030 nahezu verdreifachen. Auf Unterhaltungselektronik entfallen dabei 60,3 Milliarden US-Dollar, und China wächst am schnellsten; BASF, 3M, Applied Materials und Amphenol gehören zu den vorgestellten Unternehmen. Dublin, 20. Oktober 2026 (GLOBE NEWSWIRE) – „Flexible Electronics – Global Strategic Business Report“ wurde in das Angebot von ResearchAndMarkets.com aufgenommen. Fortschritte bei organischen Halbleitern, leitfähigen Polymeren, flexiblen Substraten und gedruckter Elektronik beschleunigen die Kommerzialisierung flexibler elektronischer Komponenten. Rolle-zu-Rolle- und Tintenstrahldrucktechnologien unterstützen eine skalierbare Produktion und helfen Herstellern gleichzeitig, Kosten zu senken und Gestaltungsmöglichkeiten zu erweitern. Diese Innovationen ermöglichen eine breitere Integration in flexible Displays, tragbare Geräte, medizinische Sensoren, intelligente Textilien, Automobilsysteme und Anwendungen zur industriellen Überwachung. Unterhaltungselektronik bleibt eine wichtige Quelle des Marktwachstums. Flexible OLED-Displays werden zunehmend in faltbaren Smartphones, Tablets und anderen vernetzten Geräten eingesetzt und ermöglichen dünnere Bauformen, höhere Haltbarkeit und neue Produktformate. Führende Hersteller investieren weiter in faltbare und anpassungsfähige Displaytechnologien, da Verbraucher tragbare, leichte und multifunktionale Produkte nachfragen. Auch Anwendungen im Gesundheitswesen tragen wesentlich zur Expansion des Marktes für flexible Elektronik bei. Flexible Sensoren, tragbare Pflaster und vernetzte Überwachungsgeräte unterstützen die kontinuierliche Messung von Gesundheitsindikatoren, die Fernüberwachung von Patienten und personalisierte Versorgung. Wachsende Investitionen in die digitale Gesundheitsinfrastruktur und nichtinvasive Überwachungslösungen dürften zusätzliche Chancen für Komponentenlieferanten und Gerätehersteller schaffen. Die Einführung in der Automobilindustrie und im Industriesektor eröffnet weitere Wachstumswege. Flexible Sensoren können die Überwachung des strukturellen Zustands, adaptive Beleuchtung, Fahrzeugelektronik und Zustandsüberwachungssysteme unterstützen. Von Regierungen geförderte Forschungsprogramme in China, Japan, Südkorea, Taiwan und der Europäischen Union treiben ebenfalls die Materialentwicklung, Herstellungsverfahren und kommerzielle Einführung voran. Anhaltende Forschung und Entwicklung durch Technologieunternehmen, Materialspezialisten und akademische Einrichtungen dürften die Marktdynamik bis 2030 stärken. Marktsegmente und regionaler Ausblick Komponenten: elektronische Displays, Batterien und weitere flexible elektronische Komponenten. Anwendungen: Unterhaltungselektronik, Automobilindustrie, Energie und Stromversorgung, Medizin und Gesundheitswesen, Verteidigung und Luft- und Raumfahrt sowie weitere Anwendungen. Geografische Abdeckung: die Vereinigten Staaten, Kanada, Japan, China, Europa, Asien-Pazifik, Lateinamerika, der Nahe Osten und Afrika, mit detaillierten Analysen wichtiger nationaler Märkte. Das Anwendungssegment Unterhaltungselektronik soll bis 2030 60,3 Milliarden US-Dollar erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,7 % wachsen. Für das Anwendungssegment Automobilindustrie wird im Analysezeitraum eine CAGR von 17 % prognostiziert. Der US-Markt für flexible Elektronik wurde 2024 auf 5,3 Milliarden US-Dollar geschätzt. Für China wird bis 2030 ein Wachstum mit einer CAGR von 22,2 % auf 40,5 Milliarden US-Dollar prognostiziert, unterstützt durch Fertigungskapazitäten, Forschungsinvestitionen und eine wachsende Inlandsnachfrage. Der Bericht bewertet außerdem Marktentwicklungen in Japan, Kanada, Deutschland und weiteren Ländern mit hohem Potenzial in Asien-Pazifik und Europa. Analyse der Auswirkungen von Zöllen, Handel und Wirtschaft Diese Ausgabe berücksichtigt die jüngsten globalen Handels- und Wirtschaftsveränderungen in den überarbeiteten Marktprognosen für flexible Elektronik. Sie untersucht Zollverhandlungen mit mehr als 180 Ländern und bewertet deren Auswirkungen auf Beschaffung, Herstellungskosten, Unterbrechungen der Lieferketten und geografische Neuausrichtung. Besondere Aufmerksamkeit gilt den Handelsspannungen im Jahr 2025, einschließlich einer aktualisierten Analyse der während der Trump-Regierung eingeführten Zölle. Globale und regionale Prognosen bis 2030 wurden angepasst, um Auswirkungen von Zöllen, wirtschaftlicher Unsicherheit und strukturellen Veränderungen der Globalisierung zu berücksichtigen. Historische Marktanalysen von 2015 bis 2023 bieten zusätzlichen Kontext zur Bewertung der langfristigen Entwicklung. Der Bericht berücksichtigt außerdem Bevölkerung, Urbanisierung und weitere Wirtschaftsindikatoren, die die Nachfrage in wichtigen Regionen beeinflussen. Einblicke von Branchenexperten Der Bericht verfolgt Produkt- und Prozessinnovationen, neue Technologien, Anwendungsentwicklung und Wettbewerbspositionierung in der Branche der flexiblen Elektronik. Kommentare von Ökonomen, Handelsexperten und Branchenfachleuten ordnen Marktveränderungen ein und identifizieren mögliche Wachstumschancen. Aktualisierte globale Marktanteilsschätzungen für 2025 bewerten teilnehmende Unternehmen nach ihrer Wettbewerbspräsenz und strategischen Position. Vorteile des Berichts und behandelte Kernfragen Unabhängige Analyse der jährlichen Umsätze und Prognosen für flexible Elektronik von 2024 bis 2030. Detaillierte Bewertung von Markttreibern, Einschränkungen, Chancen und neuen Technologien. Regionale Analyse etablierter und sich entwickelnder Märkte für flexible Elektronik. Wettbewerbsinformationen zu großen Unternehmen, Marken und Branchenakteuren. Umsetzbare Erkenntnisse zur Unterstützung von Markteintritt, Investitionen, Beschaffung und Wachstumsstrategien. Analyse, welche Anwendungen und Regionen voraussichtlich das stärkste Wachstum verzeichnen. Bewertung, wie sich die Marktanteile von Regionen und Segmenten bis 2030 verändern könnten. Kostenlose Aktualisierungen des Berichts für ein Jahr, um Zugang zu aktuellen Marktentwicklungen zu erhalten. Ausgewählte vorgestellte Unternehmen Der Bericht stellt 61 Unternehmen entlang der Wertschöpfungskette für flexible Elektronik vor. Zu den ausgewählten Teilnehmern gehören BASF SE, 3M Company, Applied Materials, Inc., Amphenol Corporation, AI Technology, Inc., Blue Spark Technologies, AirBorn, Inc., Alba Elettronica Srl, American Circuit Technology, Inc., Andus Electronic GmbH, Circuitronics LLC, Cirexx International, Inc., Cirly SAS, CONTAG AG und BrightVolt. |
||
| 08.10.26 10:29:43 | UBS nennt 56 Aktien, bei denen Wachstum und Rentabilität möglicherweise unterbewertet sind | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! UBS Global Research hat einen Korb aus 56 US-Unternehmen mit höherem künftigem Wachstum, stärkerer Cashflow-Rentabilität und verbesserter Gewinndynamik zusammengestellt. UBS argumentiert, dass die Bewertungen einiger dieser Aktien ihre Fundamentaldaten nicht vollständig widerspiegeln. Der Korb „Höheres Wachstum und CFROI mit Abschlag“ soll Unternehmen erfassen, bei denen starkes Wachstum künftige Renditen stützen kann und deren Bewertungen höchstens den durch Wachstum und Rentabilität implizierten Niveaus entsprechen. Der Korb hebt sich bei mehreren Fundamentalkennzahlen ab. Laut UBS weisen die Aktien ein künftiges Umsatz-CAGR von 15 % auf, ungefähr doppelt so viel wie die 7 % des gleich gewichteten S&P 500. Der mediane HOLT-CFROI beträgt 34 % gegenüber 19 % für den breiteren Markt. Der Korb umfasst Finanz-, Industrie-, Konsumgüter-, Energie-, Gesundheits-, Technologie- und Transportunternehmen. Halbleiter und verwandte Technologiewerte machen einen bedeutenden Teil der Liste aus. Zu den größten enthaltenen Unternehmen zählen NVIDIA, Broadcom, Microsoft, Micron Technology, AMD, American Express, BlackRock und Uber. Der Filter erfasst außerdem kleinere Unternehmen wie Prosperity Bancshares, SPX Technologies, HealthEquity und Liquidia. UBS-Korb mit 56 Aktien „Höheres Wachstum und CFROI mit Abschlag“ Ticker | Unternehmen | Branche | Marktkapitalisierung (Mio. $) | Künftiges KGV für 12 Monate | Gewichtung (PB) Prosperity Bancshares | Banken | 8.098 | 9,7x | 1,9 % (VLY) Valley National Bank | Banken | 7.084 | 8,8x | 1,7 % (FTAI) FTAI Aviation | Luft- und Raumfahrt und Verteidigung | 17.155 | 14,6x | 1,9 % (TDG) TransDigm Group | Luft- und Raumfahrt und Verteidigung | 60.272 | 22,5x | 1,9 % (TT) Trane Technologies | Bauprodukte | 102.071 | 27,2x | 1,7 % (STRL) Sterling Infrastructure | Bau und Ingenieurwesen | 16.317 | 22,2x | 2,0 % (FIX) Comfort Systems | Bau und Ingenieurwesen | 60.816 | 30,1x | 2,0 % (APG) APi Group | Bau und Ingenieurwesen | 17.494 | 21,0x | 1,9 % (NVT) nVent Electric | Elektrische Ausrüstung | 27.445 | 27,3x | 1,9 % (HUBB) Hubbell | Elektrische Ausrüstung | 25.123 | 21,3x | 1,6 % (OTIS) Otis Worldwide | Maschinenbau | 24.382 | 14,5x | 1,8 % (WAB) Westinghouse Air Brake | Maschinenbau | 48.569 | 23,9x | 1,8 % (SPXC) SPX Technologies | Maschinenbau | 8.669 | 18,4x | 1,5 % (VRSK) Verisk Analytics | Professionelle Dienstleistungen | 21.330 | 19,4x | 1,8 % (EBAY) eBay | Einzelhandel | 47.348 | 16,2x | 1,7 % (TPR) Tapestry | Textilien und Luxusgüter | 23.595 | 14,4x | 1,9 % (DECK) Deckers Outdoor | Textilien und Luxusgüter | 10.775 | 10,0x | 1,9 % (CART) Maplebear | Einzelhandel mit Gütern des täglichen Bedarfs | 10.244 | 15,8x | 1,9 % (EXPE) Expedia Group | Hotels, Restaurants und Freizeit | 30.341 | 11,2x | 1,6 % (AM) Antero Midstream | Öl und Gas | 9.664 | 16,3x | 1,8 % (TRGP) Targa Resources | Öl und Gas | 60.414 | 23,3x | 1,6 % (NDAQ) Nasdaq | Kapitalmärkte | 50.492 | 19,9x | 1,8 % (BLK) BlackRock | Kapitalmärkte | 164.104 | 17,0x | 1,6 % (CG) Carlyle | Kapitalmärkte | 14.189 | 8,4x | 1,6 % (ICE) Intercontinental Exchange | Kapitalmärkte | 84.293 | 17,4x | 1,5 % (AXP) American Express | Konsumfinanzierung | 204.470 | 15,5x | 1,6 % (CI) Cigna | Gesundheitsdienstleister | 71.485 | 8,3x | 1,8 % (BTSG) BrightSpring Health | Gesundheitsdienstleister | 11.921 | 27,6x | 1,7 % (HQY) HealthEquity | Gesundheitsdienstleister | 7.448 | 17,2x | 1,7 % (WTW) Willis Towers Watson | Versicherungen | 26.804 | 13,0x | 1,7 % (MTCH) Match Group | Interaktive Medien | 9.255 | 12,9x | 1,7 % (ABBV) AbbVie | Biotechnologie | 464.434 | 16,6x | 1,8 % (IQV) IQVIA | Werkzeuge für Biowissenschaften | 42.501 | 18,4x | 1,9 % (LQDA) Liquidia | Pharmazeutika | 2.564 | 12,1x | 2,0 % (CBRE) CBRE Group | Immobilienverwaltung und -entwicklung | 37.523 | 14,9x | 2,0 % (MU) Micron Technology | Halbleiter und Ausrüstung | 1.213.973 | 6,1x | 2,0 % (AVGO) Broadcom | Halbleiter und Ausrüstung | 1.695.307 | 19,0x | 2,0 % (NVDA) NVIDIA | Halbleiter und Ausrüstung | 5.638.195 | 17,2x | 1,9 % (AMD) Advanced Micro Devices | Halbleiter und Ausrüstung | 1.034.842 | 45,4x | 1,9 % (ADI) Analog Devices | Halbleiter und Ausrüstung | 202.136 | 25,5x | 1,8 % |
||
| 01.10.26 13:40:00 | Kann Corning mit dem AT&T-Vertrag das Wachstum seiner optischen Kommunikation steigern? | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Corning Incorporated (GLW) hat eine mehrjährige Vereinbarung im Wert von mehr als 3 Milliarden US-Dollar mit AT&T Inc. (T) abgeschlossen, um die Hochgeschwindigkeits-Breitbandinfrastruktur in den Vereinigten Staaten auszubauen. Der Vertrag stärkt Corning im Bereich optische Kommunikation, da ein steigender Datenverbrauch und die zunehmende Einführung künstlicher Intelligenz (KI) die Nachfrage nach fortschrittlicher Konnektivität erhöhen. Im Rahmen der Vereinbarung wird Corning die für den Netzausbau von AT&T erforderlichen Glasfasern und Kabel bereitstellen und so die Konnektivität für Privatkunden, Unternehmen und Gemeinden unterstützen. Es wird erwartet, dass die Glasfaser- und Konnektivitätslösungen den Netzausbau beschleunigen, die Installation effizienter machen und die inländische Lieferkette für Konnektivität unterstützen. Corning erweitert außerdem seine Glasfaser- und Kabelproduktion in den Vereinigten Staaten, darunter eine Anlage in North Carolina, die Hunderte von Arbeitsplätzen geschaffen hat. Diese Investitionen werden die Fertigungskapazität des Unternehmens erhöhen und seine Fähigkeit stärken, Glasfaserlösungen für die Netzwerkinfrastruktur der nächsten Generation zu liefern. Corning ist außerdem eine Partnerschaft mit Verizon Communications Inc. (VZ) eingegangen, um Glasfaser- und Konnektivitätslösungen für den Breitbandausbau und KI-bezogene Infrastruktur bereitzustellen. Da Telekommunikationsunternehmen weiterhin in leistungsfähigere Netze investieren, dürfte Corning von einer anhaltenden Nachfrage nach optischen Fasern und verwandten Lösungen profitieren, was seine Wachstumsmöglichkeiten im Kommunikationsmarkt unterstützt. Wie konzentrieren sich Wettbewerber auf Glasfaser? Corning steht im Wettbewerb mit Amphenol Corporation (APH) und Lumen Technologies, Inc. (LUMN). Amphenol stärkt seine Glasfaserkapazitäten, um der wachsenden Nachfrage aus Rechenzentren und KI-Anwendungen gerecht zu werden. Das Unternehmen verzeichnet eine starke Nachfrage nach glasfaserbasierter Konnektivität, da Kunden ihre Netze modernisieren, um höhere Datengeschwindigkeiten und Kapazitäten zu unterstützen. Amphenols wachsendes Angebot an Glasfaser- und Verbindungstechnologieprodukten trägt dem steigenden Bedarf an zuverlässiger Hochgeschwindigkeitsdatenübertragung Rechnung. Lumen fügt neue Glasfaserstrecken und Netzkapazität hinzu, da KI-Arbeitslasten den Datenverkehr in den Vereinigten Staaten erhöhen. Das NorthLine-Projekt des Unternehmens wird Seattle und Minneapolis über eine latenzarme Route verbinden, die den Datentransport mit hoher Kapazität zwischen Rechenzentren und Cloud-Netzen unterstützen soll. Lumen baut seine Netzinfrastruktur aus, um den wachsenden Konnektivitätsbedarf von Unternehmen, Rechenzentren und KI-Anwendungen zu decken. Cornings Kursentwicklung, Bewertung und Schätzungen Die Corning-Aktien sind im vergangenen Jahr um 85,0 % gestiegen, verglichen mit einem Wachstum der Branche von 130,4 %. Derzeit werden die Aktien des Unternehmens mit dem 38,14-Fachen der erwarteten Gewinne der kommenden zwölf Monate gehandelt und liegen damit über dem Branchenwert von 35,07. Die Gewinnschätzungen für Corning für 2026 sind in den vergangenen 60 Tagen um 0,9 % auf 3,28 US-Dollar je Aktie gestiegen; für 2027 erhöhten sie sich um 0,7 % auf 4,28 US-Dollar je Aktie. Corning hat derzeit einen Zacks Rank von 2 (Kaufen). Die vollständige Liste der heutigen Aktien mit Zacks Rank #1 (Starker Kauf) können Sie hier ansehen. Möchten Sie die neuesten Empfehlungen von Zacks Investment Research? Heute können Sie sieben beste Aktien für die nächsten 30 Tage herunterladen. Klicken Sie hier, um diesen kostenlosen Bericht zu erhalten. Corning Incorporated (GLW): kostenloser Aktienanalysebericht AT&T Inc. (T): kostenloser Aktienanalysebericht Verizon Communications Inc. (VZ): kostenloser Aktienanalysebericht Amphenol Corporation (APH): kostenloser Aktienanalysebericht Lumen Technologies, Inc. (LUMN): kostenloser Aktienanalysebericht Dieser Artikel wurde ursprünglich auf Zacks Investment Research (zacks.com) veröffentlicht. Zacks Investment Research Kommentare ansehen |
||
| 11.09.26 21:23:00 | Top-Aktienberichte zu Meta Platforms, Marvell und Amphenol | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Freitag, 11. September 2026 Der Zacks Research Daily stellt die besten Forschungsergebnisse des Analystenteams vor. Die heutige Ausgabe enthält neue Forschungsberichte zu 16 großen Aktien, darunter Meta Platforms, Marvell Technology und Amphenol sowie die beiden Micro-Cap-Aktien SandRidge Energy und BK Technologies. Die Meta-Aktie entwickelte sich im bisherigen Jahresverlauf schlechter als die Zacks-Branche Internet – Software, mit minus 2,2 % gegenüber minus 0,3 %. Die Ausgaben des Unternehmens belasten Margen und freien Cashflow, während Reality Labs defizitär bleibt. Größe, Vertrieb und Werbeausführung stützen den Wachstumse Case, während der Investitionszyklus und der unsichere Zeitpunkt der KI-Monetarisierung das Chancen-Risiko-Verhältnis ausgleichen. Marvells Aktie entwickelte sich im bisherigen Jahresverlauf mit plus 179,9 % besser als die Zacks-Branche Elektronik – Halbleiter mit plus 30,7 %. Das Unternehmen profitiert von der steigenden Nachfrage nach KI-Infrastruktur. Management erwartet bis zum Geschäftsjahr 2028 ein schnelleres Wachstum. Risiken sind unter anderem sinkende Bruttomargen, eine stärkere Konzentration auf Rechenzentren und Großkunden, Lieferengpässe, Exportkontrollen und Zölle. Amphenols Aktie entwickelte sich im bisherigen Jahresverlauf mit plus 22,5 % besser als die Branche Elektronik – Steckverbinder mit plus 19,3 %. Das Unternehmen profitiert von der anhaltenden Nachfrage nach Hochgeschwindigkeits-, Strom- und Glasfaserverbindungen, angeführt von KI-bezogenen IT-Datacom-Programmen. SandRidge Energy legte im bisherigen Jahresverlauf 5,3 % zu, gegenüber 43,1 % für die Branche Öl und Gas – Integriert – Vereinigte Staaten. Das Unternehmen hat eine Marktkapitalisierung von 543,90 Millionen US-Dollar. Die Investmentthese wird durch eine mehrjährige Cherokee-Entwicklungsperspektive, wiederholbare Bohrleistung und verbesserte Bohreffizienz gestützt. BK Technologies entwickelte sich im bisherigen Jahresverlauf mit minus 1,3 % schlechter als die Branche Drahtlose Ausrüstung mit plus 19,5 %. Das Unternehmen hat eine Marktkapitalisierung von 268,80 Millionen US-Dollar und ist Risiken durch öffentliche Beschaffungszyklen, Produkteinführungen, Softwaremonetarisierung, steigende Entwicklungskosten und die Nachhaltigkeit der Margen ausgesetzt. |
||
| 10.09.26 15:12:00 | Kann Cornings langfristiger Glasfaservertrag mit Verizon die Aktie antreiben? | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Corning Incorporated GLW hat mit Verizon Communications Inc. VZ eine mehrjährige Vereinbarung im Wert von mehreren Milliarden US-Dollar geschlossen, um den Ausbau von Breitbandnetzen und der KI-Infrastruktur der nächsten Generation zu unterstützen. Die Partnerschaft, die sich über mehr als drei Jahrzehnte erstreckt, stärkt Cornings Rolle im Markt für optische Kommunikation. Im Rahmen des Vertrags wird Corning von 2027 bis 2032 mehr als 80 Millionen Meilen hochdichter optischer Fasern und Verbindungslösungen für Verizons landesweiten Breitbandausbau liefern. Dies unterstützt die Konnektivität für Privatkunden, Unternehmen und Mobilfunknetze. Der Vertrag umfasst außerdem hochkapazitive Fasern für weitreichende Netzwerkkorridore zwischen Rechenzentren, wo wachsende KI-Arbeitslasten die Nachfrage nach schnellerer Konnektivität mit höherer Bandbreite antreiben. Cornings Contour-Flow-Kabel, eine flexible Ribbon-Kabellösung, ermöglicht die Verlegung deutlich größerer Mengen optischer Fasern in bestehenden Leitungswegen. Dadurch kann Verizon die Netzkapazität erweitern und die Infrastruktureffizienz verbessern. Die Vereinbarung dürfte Cornings Ausbau der US-Produktion unterstützen, während das Unternehmen seine Fertigung hochfährt, um die wachsende Nachfrage nach optischen Fasern und Verbindungslösungen zu bedienen. Da Netzbetreiber und Technologieunternehmen in Konnektivität mit höherer Kapazität investieren, ist Corning gut positioniert, um vom Zusammenwachsen der Ausgaben für Telekommunikation und KI-Infrastruktur zu profitieren, was seine langfristigen Wachstumsaussichten unterstützt. Wie konzentrieren sich Wettbewerber auf Glasfaser? Corning steht im Wettbewerb mit Amphenol Corporation APH und Lumen Technologies, Inc. LUMN. Amphenol baut seine Glasfaserfähigkeiten aus, um die steigende Nachfrage aus der KI- und Rechenzentrumsinfrastruktur zu bedienen. Das Unternehmen verzeichnet ein starkes Wachstum im IT-Datacom-Geschäft, unterstützt durch die zunehmende Nachfrage nach Hochgeschwindigkeits-Glasfaser- und Verbindungslösungen. Amphenol entwickelt fortschrittliche optische Technologien, darunter Lösungen mit 12,8 Tb/s, um höhere Bandbreiten und KI-Systeme der nächsten Generation zu unterstützen. Lumen stärkt sein Glasfasernetz, um die steigende Nachfrage nach KI- und Rechenzentrumskonnektivität zu bedienen. Das Unternehmen entwickelt neue Glasfaserstrecken mit hoher Kapazität, um den zunehmenden Datenverkehr zwischen KI-Rechenzentren und großen Cloud-Knotenpunkten zu unterstützen. Lumen baut seine Cloud-Networking-Fähigkeiten aus, damit Unternehmen KI-Arbeitslasten über Rechenzentren, Clouds und Unternehmensstandorte hinweg verbinden können. Cornings Kursentwicklung, Bewertung und Schätzungen Die Corning-Aktien sind im vergangenen Jahr um 124,8 % gestiegen, verglichen mit einem Branchenwachstum von 164,6 %. Aus Bewertungssicht werden die Aktien derzeit mit dem 42,46-Fachen der erwarteten Gewinne der kommenden zwölf Monate gehandelt, höher als der Branchenwert von 37,73. Die Gewinnschätzungen für Corning für 2026 sind in den vergangenen 60 Tagen um 2,5 % auf 3,27 US-Dollar gestiegen, während die Schätzungen für 2027 um 1,7 % auf 4,28 US-Dollar zunahmen. Corning hat derzeit den Zacks-Rang Nr. 3 (Halten). Die vollständige Liste der heutigen Aktien mit Zacks-Rang Nr. 1 (Starker Kauf) ist hier verfügbar. Möchten Sie die neuesten Empfehlungen von Zacks Investment Research? Heute können Sie den kostenlosen Bericht „7 Best Stocks for the Next 30 Days“ herunterladen. Corning Incorporated GLW: Kostenloser Aktienanalysebericht Verizon Communications Inc. VZ: Kostenloser Aktienanalysebericht Amphenol Corporation APH: Kostenloser Aktienanalysebericht Lumen Technologies, Inc. LUMN: Kostenloser Aktienanalysebericht Dieser Artikel wurde ursprünglich bei Zacks Investment Research (zacks.com) veröffentlicht. Zacks Investment Research Kommentare anzeigen |
||
| 10.09.26 14:55:00 | IPEC veranstaltet erfolgreich den NPO-Standards-Industriegipfel mit dem Ziel, ein robustes internationales Standardökosystem aufzubauen | |
|
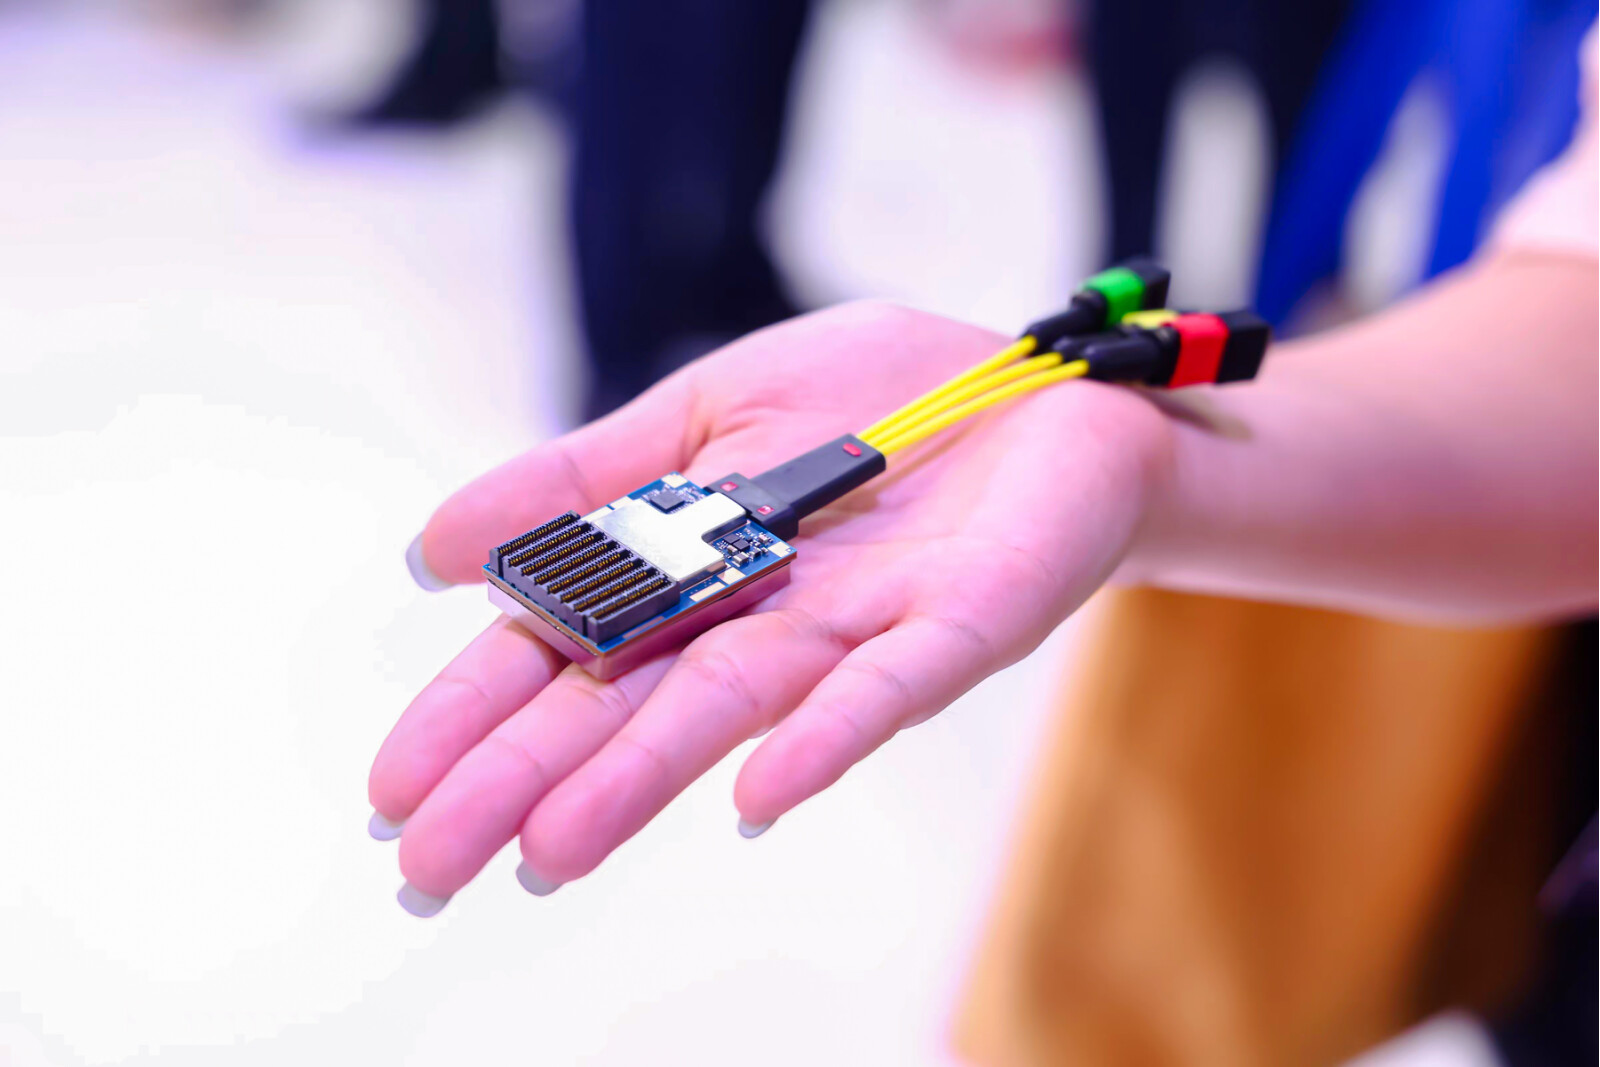
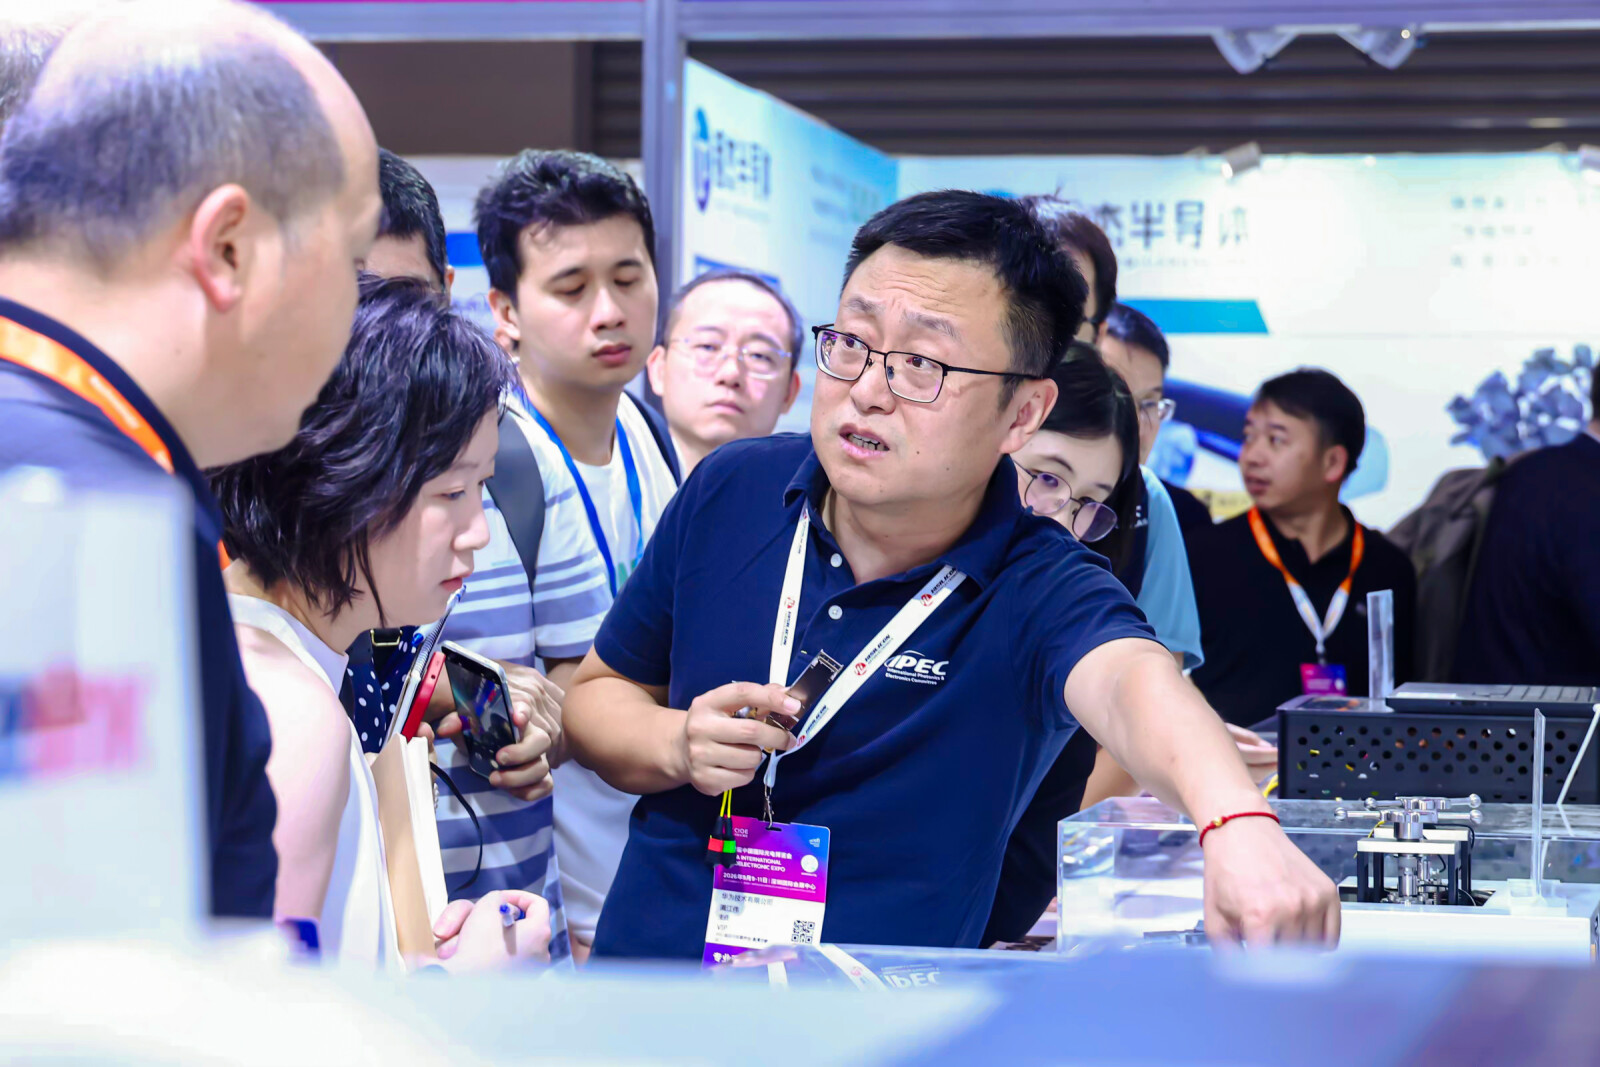
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Kernaussagen: Der NPO-Standards-Industriegipfel brachte globale Standardisierungs- und Branchenführer zusammen, die einen Konsens über internationale NPO-Standards erzielten und damit eine solide Grundlage für die Aufwertung der Branche und die groß angelegte kommerzielle Nutzung von NPO legten. Mehrere Anbieter aus Ländern wie China, den USA und Japan veranstalteten eine gemeinsame Ausstellung von Steckverbindern, NPO-Modulen und Switches, wodurch das Vertrauen der Branche in den Aufbau eines offenen und prosperierenden NPO-Ökosystems gestärkt wurde. Paris, Frankreich – (Newsfile Corp. – 10. September 2026) – Am 10. September fand der von IPEC und OIF mitveranstaltete NPO-Standards-Industriegipfel im Shenzhen World Exhibition & Convention Center statt. An der Veranstaltung nahmen führende Akteure aus der globalen Industriekette teil, darunter Experten von OIF, CAICT, Tencent, Alibaba Cloud, Baidu, Huawei, Broadcom, SENKO, Amphenol und Yamaichi. Der Gipfel konzentrierte sich auf die Entwicklung von NPO und die Entwicklung internationaler Standards; ausführlich diskutiert wurden Themen wie die Aufwertung des Ökosystems und die Zusammenarbeit entlang der Industriekette. Letztlich wurde auf dem Gipfel ein Konsens über internationale NPO-Standards erreicht, wodurch eine solide Grundlage für die Aufwertung der Branche und die groß angelegte kommerzielle Nutzung von NPO geschaffen wurde. 1 (19).jpg Um eine verbesserte Version dieser Grafik anzuzeigen, besuchen Sie bitte: https://images.newsfilecorp.com/files/7958/313835_figure1.jpg Dr. Zhao Wenyu, stellvertretender Vorsitzender von IPEC und stellvertretender Direktor des Instituts für Technologie- und Standardforschung der China Academy of Information and Communications Technology (CAICT), betonte: „Da SuperPoDs weiter an Größe gewinnen, verbrauchen herkömmliche optische Module enorme Energiemengen, und co-packaged optics (CPO) ist mit Einschränkungen wie einer geschlossenen Industriekette sowie komplexem Betrieb und Wartung konfrontiert. Im Gegensatz dazu dürfte near-packaged optics (NPO) – mit seiner hervorragenden Energieeffizienz, einem günstigen Verhältnis bei der Portdichte und einer starken Kompatibilität mit bestehenden steckbaren Ökosystemen – kurzfristig zur bevorzugten Lösung für die SuperPoD-Verbindung werden und langfristig neben CPO und anderen Lösungen koexistieren und sich weiterentwickeln. Wir rufen Interessenvertreter aus Industrie, Hochschulen, Forschungseinrichtungen und Nutzergruppen dazu auf, gemeinsam NPO-Standards zu entwickeln und die Weiterentwicklung des NPO-Ökosystems von ‚nutzbar‘ zu ‚in großem Maßstab einfach nutzbar‘ voranzutreiben.“ Jiang Zhibin, Optical Network Architect bei Tencent, hob hervor: „Da SuperPoDs an Größe zunehmen und GPUs sowie Switch-Chips ihre SerDes-Datenraten erhöhen, werden sich optische Verbindungslösungen schneller in Richtung 6,4T NPO entwickeln.“ Mit Blick auf die Zukunft besteht ein dringender Bedarf, durch optoelektronisches Co-Design die Herausforderungen zu bewältigen, die durch fortschrittliche Verpackungsprozesse entstehen. Die Geschichte geht weiter Dr. Man Jiangwei, Direktor des Advanced Opto-Electronics Laboratory bei Huawei, erklärte: „Bei der Suche nach der optimalen Verbindungslösung – NPO – für SuperPoDs hat Huawei das branchenweit erste breitbandige 7,2T-NPO-Produkt auf den Markt gebracht und erfolgreich eine Demonstration der dynamischen Übertragung am IPEC-Ausstellungsstand durchgeführt. Darüber hinaus verfügt dieses NPO-Produkt durch die Einführung von Schlüsseltechnologien wie integrierten Lichtquellen und hochintegrierten SiPh-Chips über ‚hohe Bandbreite, hohe Zuverlässigkeit und hohe Verfügbarkeit‘ und erreicht zugleich ‚geringe Latenz, geringen Stromverbrauch und geringe Kosten‘.“ 2 (6).JPG Um eine verbesserte Version dieser Grafik anzuzeigen, besuchen Sie bitte: https://images.newsfilecorp.com/files/7958/313835_figure2.jpg Unterdessen präsentierte der IPEC-Stand auf der China International Optoelectronic Exposition (CIOE) die neuesten Errungenschaften der globalen NPO-Industriekette, insbesondere aus den USA, Japan und China. Gezeigt wurden hochdichte Steckverbinderlösungen führender Anbieter aus den USA und Japan sowie NPO-Module verschiedener Kapazitäten, die von mehreren chinesischen Anbietern entwickelt wurden, neben mehreren NPO-Switches, was eine hohe kommerzielle Reife demonstrierte. Der Erfolg dieses Gipfels und der Ausstellung markiert einen Meilenstein für die Entwicklung der globalen NPO-Branche. Auf dem Gipfel wurde ein Konsens über internationale NPO-Standards und die Wege der Zusammenarbeit zwischen Standardisierungsorganisationen und der Industriekette erreicht, wodurch eine solide Grundlage für die groß angelegte kommerzielle Nutzung von NPO geschaffen wurde. Darüber hinaus hat die gemeinsame Ausstellung von Produkten des Branchenökosystems das Vertrauen der Branche in den Aufbau eines offenen und prosperierenden NPO-Ökosystems gestärkt. Der Emittent ist allein für den Inhalt dieser Mitteilung verantwortlich. Huawei Corporate.comms@huawei.com Um die Quellversion dieser Pressemitteilung anzuzeigen, besuchen Sie bitte https://www.newsfilecorp.com/release/313835 Kommentare anzeigen |
||
| 03.09.26 16:53:00 | Sollte man angesichts steigender Gewinnschätzungen auf die GLW-Aktie setzen? | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Die Gewinnschätzungen für Corning Incorporated (GLW) für die Geschäftsjahre 2026 und 2027 sind in den vergangenen 60 Tagen um 2,51% auf 3,27 Dollar beziehungsweise um 1,66% auf 4,28 Dollar gestiegen. Die positive Revision der Schätzungen zeigt eine bullische Einschätzung des Wachstumspotenzials der Aktie. Zacks Investment Research Bildquelle: Zacks Investment Research Starke KI-bezogene Nachfrage und diversifiziertes Portfolio sind positiv Optical Communications hat sich zum wichtigsten Wachstumsmotor von Corning entwickelt. Im zweiten Quartal stieg der Umsatz des Segments im Jahresvergleich um 32% auf 2,07 Milliarden Dollar, während der Segmentnettogewinn um 77% auf 438 Millionen Dollar zunahm. Der Anstieg wird durch den schnellen Ausbau der KI-Infrastruktur gestützt. Corning baut seine Zusammenarbeit mit einigen der weltweit größten Technologieunternehmen aus. Das Unternehmen hat mit Amazon eine mehrjährige Vereinbarung im Wert von mehreren Milliarden Dollar geschlossen. Im Rahmen der Vereinbarung wird Corning optische Fasern, Kabel und Konnektivitätsprodukte für Amazons wachsende Rechenzentrumsinfrastruktur in den USA liefern. Das Unternehmen kündigte außerdem eine langfristige Partnerschaft mit NVIDIA an, um die in den USA ansässige Fertigungskapazität für optische Konnektivität um das Zehnfache auszuweiten und die heimische Produktionskapazität für Glasfasern um mehr als 50% zu erhöhen. Cornings Geschäft Glass Innovations profitiert von seiner Premiumpositionierung und Produktinnovation. Das Unternehmen erwartet, dass sich der Absatz von Gorilla Glass trotz des Drucks durch höhere Speicherpreise besser entwickeln wird als der breitere Handheld-Markt. TV-Hersteller und Panelproduzenten wechseln zunehmend zu größeren und höherpreisigen Fernsehern. Dies dürfte eine günstige Gelegenheit für Cornings Display-Geschäft schaffen. Corning verbessert sein Finanzprofil im Rahmen der Springboard-Initiative weiter. Das Unternehmen hat das Ziel seiner Springboard-Strategie angehoben und strebt bis Ende 2026 einen annualisierten Umsatz von 20 Milliarden Dollar, bis Ende 2028 von 30 Milliarden Dollar und bis Ende 2030 von 40 Milliarden Dollar an. Das Management erwartet vom vierten Quartal 2026 bis zum vierten Quartal 2030 ein Umsatzwachstum von 19% CAGR, wobei die Gewinne schneller als der Umsatz wachsen sollen. Zentrale Herausforderungen Die Nachfrageschwäche im Markt für Handheld-Geräte bleibt eine der wichtigsten kurzfristigen Herausforderungen für das Unternehmen. Das Management erwartet, dass höhere Speicherpreise die Stückzahlen der Smartphone-Branche 2026 um einen Prozentsatz im mittleren Zehnerbereich drücken werden. Trotz der Erwartung des Unternehmens, den Markt zu übertreffen, dürfte die Nachfrage nach Gorilla Glass durch das geringere Handset-Volumen beeinträchtigt werden. Corning verfügt weiterhin über eine beträchtliche Präsenz in China, wodurch das Unternehmen geopolitischen Spannungen und Unsicherheiten im Zusammenhang mit Zöllen ausgesetzt ist. Die Geschäftsbereiche Display und Unterhaltungselektronik bleiben von chinesischen Panelherstellern und Produktionsökosystemen abhängig. Zunehmende Handelsbeschränkungen, Zollerhöhungen oder Unterbrechungen der Lieferketten zwischen den USA und China könnten sich negativ auf operative Margen, Produktionseffizienz und Kundennachfrage auswirken. Der starke Wettbewerb kann das Wachstumspotenzial begrenzen. Der Wettbewerb durch Unternehmen wie Amphenol (APH) und Ciena Corporation (CIEN) könnte den Preisdruck erhöhen. Cornings zunehmendes Engagement in der KI-Infrastruktur steigert das Wachstum, erhöht jedoch die Abhängigkeit von einer kleinen Zahl großer Kunden. Im zweiten Quartal 2026 beliefen sich die Vertragsverbindlichkeiten auf 2,7 Milliarden Dollar und umfassten eine Kundeneinlage von 1 Milliarde Dollar im Zusammenhang mit einer langfristigen Liefervereinbarung für KI-Infrastruktur, was trotz der kurzfristigen Visibilität ein Konzentrationsrisiko hervorhebt. Artikel wird fortgesetzt Kursentwicklung Die Corning-Aktien sind im vergangenen Jahr um 104% gestiegen, verglichen mit einem Wachstum der Branche für Kommunikationskomponenten von 157,1%. Die Aktie hat den S&P-500-Index in diesem Zeitraum übertroffen. Zacks Investment Research Bildquelle: Zacks Investment Research Sie hat sich schlechter entwickelt als ihr Wettbewerber Ciena, aber besser als Amphenol. Ciena ist um 179,1% gestiegen, während Amphenol um 28,4% gefallen ist. Wichtige Bewertungskennzahl von GLW Aus Bewertungssicht wird GLW derzeit mit einem Aufschlag gegenüber der Branche gehandelt. Gemessen am Kurs-Gewinn-Verhältnis werden die Aktien des Unternehmens derzeit mit dem 36,51-Fachen der erwarteten Gewinne der kommenden zwölf Monate gehandelt, gegenüber dem 35,16-Fachen für die Branche. Zacks Investment Research Bildquelle: Zacks Investment Research Schlussbemerkung Das zunehmende Engagement in der KI-Infrastruktur und der steigende optische Anteil pro KI-System sind wichtige Wachstumstreiber für Corning. Die Konzentration auf Produktdiversifizierung und die Präsenz in verschiedenen Märkten wie Solar, Automobil und Display stärken die Widerstandsfähigkeit des Geschäftsmodells. Die starke Nachfrage nach Gorilla Glass ist positiv. Schwächen im Smartphone-Markt, Risiken durch die hohe Kundenkonzentration und die zunehmende geopolitische Volatilität bleiben jedoch wichtige Bedenken. Mit einem Zacks-Rang Nr. 3 (Halten) scheint Corning einen ausgewogenen Anlageausblick zu bieten, was darauf hindeutet, dass Anleger bei der Betrachtung der Aktie Vorsicht walten lassen sollten. Hier ist die vollständige Liste der heutigen Zacks-Aktien mit Rang Nr. 1 (starker Kauf). Sie können 7 beste Aktien für die nächsten 30 Tage herunterladen. Klicken Sie, um diesen kostenlosen Bericht zu erhalten. Corning Incorporated (GLW): Kostenloser Aktienanalysebericht Ciena Corporation (CIEN): Kostenloser Aktienanalysebericht Amphenol Corporation (APH): Kostenloser Aktienanalysebericht Dieser Artikel wurde ursprünglich auf Zacks Investment Research (zacks.com) veröffentlicht. Zacks Investment Research Kommentare anzeigen |
||
| 02.09.26 14:12:00 | PANW übertrifft im vierten Quartal die Gewinnerwartungen dank der Stärke der Plattformisierung | |
|
Haftungsausschluss: Der Text wurde mit Hilfe einer KI zusammengefasst und übersetzt. Für Aussagen aus dem Originaltext wird keine Haftung übernommen! Palo Alto Networks, Inc. PANW erzielte im vierten Quartal des Geschäftsjahres 2026 einen Non-GAAP-Gewinn von 1,02 US-Dollar je Aktie und übertraf damit die Zacks-Konsensschätzung um 4,1 %. Der Wert verbesserte sich gegenüber dem Vorjahr um 7,4 %. Die Umsätze stiegen gegenüber dem Vorjahr um 34 % auf 3,41 Milliarden US-Dollar und übertrafen die Konsensschätzung um 1,8 %. Breite Stärke in den Bereichen Network & AI Security, Cortex und Idira sowie eine Rekordakzeptanz der Plattformisierung trieben die Ergebnisse des vierten Quartals. Der ARR der Next-Generation Security stieg um 63 % auf 9,10 Milliarden US-Dollar. Der Produktumsatz stieg gegenüber dem Vorjahr um 28,6 % auf 738 Millionen US-Dollar gegenüber 574 Millionen US-Dollar im Vorjahresquartal und machte 21,6 % des Gesamtumsatzes aus. Die Umsätze mit Abonnements und Support stiegen um 36,2 % auf 2,672 Milliarden US-Dollar gegenüber 1,962 Milliarden US-Dollar und machten 78,4 % des Gesamtumsatzes aus. Nach Plattform beliefen sich die Umsätze des vierten Quartals auf 2,331 Milliarden US-Dollar für Network & AI Security, 586 Millionen US-Dollar für Cortex und 336 Millionen US-Dollar für Idira. Sonstige Umsätze, einschließlich Unit 42, professioneller Dienstleistungen und Finanzierungserträgen, betrugen insgesamt 157 Millionen US-Dollar. Die verbleibenden Leistungsverpflichtungen stiegen gegenüber dem Vorjahr um 34 % auf 21,2 Milliarden US-Dollar. Der neue NGS-ARR erreichte rund 970 Millionen US-Dollar, 98 % mehr als im Vorjahr, und stellte den stärksten vom Unternehmen gemeldeten Quartalszuwachs dar. Palo Alto Networks fügte im Quartal rund 220 neue Plattformisierungen netto hinzu, 44 % mehr als im Vorjahr. Die Nettobindung bei plattformisierten Kunden überstieg 120 %, und mehr als 65 % des NGS-ARR stammten von plattformisierten Kunden. Prisma AIRS erreichte innerhalb eines Jahres nach der allgemeinen Verfügbarkeit einen ARR von rund 120 Millionen US-Dollar und hatte mehr als 800 Kunden, mehr als doppelt so viele wie im Vorquartal. Der ARR der Software-Firewall stieg gegenüber dem Vorjahr um 29 %, während die wettbewerbsbedingten SASE-Verdrängungen im Geschäftsjahr 2026 insgesamt etwa 450 Millionen US-Dollar betrugen. Der Cortex-Momentum blieb ebenfalls stark. Der XSIAM-ARR überstieg 700 Millionen US-Dollar und wuchs gegenüber dem Vorjahr um etwa 70 %, während der Observability-ARR mehr als 500 Millionen US-Dollar erreichte und sich gegenüber dem zweiten Quartal mehr als 2,5-fach erhöhte. CyberArk, jetzt Idira genannt, erzielte mehr als 200 Neukundengewinne aus der installierten Basis von PANW. Der Non-GAAP-Bruttogewinn betrug 2,552 Milliarden US-Dollar, die Bruttomarge lag bei 74,8 % gegenüber 75,8 % im Vorjahr. Das Management führte den Druck auf eine Verschiebung hin zu schneller wachsenden SaaS-Angeboten zurück, die noch keine Bruttomargenreife erreicht haben. Das Non-GAAP-Betriebsergebnis betrug 1,011 Milliarden US-Dollar, was einer Marge von 29,6 % gegenüber 30,3 % im Vorjahr entspricht. Der bereinigte freie Cashflow stieg von 954 Millionen auf 1,289 Milliarden US-Dollar, wobei die Marge von 37,6 % auf 37,8 % zunahm. Zahlungsmittel und Zahlungsmitteläquivalente beliefen sich auf 2,514 Milliarden US-Dollar, kurzfristige Anlagen auf 557 Millionen US-Dollar. Für das erste Quartal des Geschäftsjahres 2027 erwartet Palo Alto Networks Umsätze von 3,300 bis 3,310 Milliarden US-Dollar, was einem Wachstum von 33 bis 34 % entspricht. Der NGS-ARR soll zwischen 9,54 und 9,56 Milliarden US-Dollar liegen, die RPO zwischen 20,8 und 20,9 Milliarden US-Dollar und der Non-GAAP-Gewinn je Aktie zwischen 0,96 und 0,98 US-Dollar. Für das Geschäftsjahr 2027 werden Umsätze von 14,10 bis 14,20 Milliarden US-Dollar prognostiziert, was einem Wachstum von 23 bis 24 % entspricht. Der NGS-ARR soll zwischen 11,075 und 11,175 Milliarden US-Dollar liegen, die RPO zwischen 25,2 und 25,4 Milliarden US-Dollar und der Non-GAAP-Gewinn je Aktie zwischen 4,16 und 4,19 US-Dollar. Das Unternehmen strebt eine Non-GAAP-Betriebsmarge von 29,5 % und eine bereinigte Free-Cashflow-Marge von 38,0 % an. Das Management erwartet für das Geschäftsjahr 2027 ein Wachstum der Umsätze von Network & AI Security im niedrigen zweistelligen Bereich, einen Anstieg der Cortex-Umsätze um etwa 30 % und Idira-Umsätze von ungefähr 1,5 Milliarden US-Dollar. Palo Alto Networks erwartet, dass 60 bis 61 % des neuen NGS-ARR im Geschäftsjahr 2027 in der zweiten Jahreshälfte erzielt werden. Palo Alto Networks hat derzeit einen Zacks-Rang von 2 (Buy). |
||